
Mis à jour le : 27 octobre 2026
En bref
- La prime de partage de la valeur (PPV) est une prime facultative que tout employeur privé peut verser à ses salariés, exonérée de cotisations sociales jusqu’à 3 000 € par salarié et par an, ou 6 000 € avec un accord d’intéressement (ou de participation, sous 50 salariés).
- Elle se met en place par un accord d’entreprise ou par une décision unilatérale de l’employeur (DUE), après consultation du CSE s’il existe.
- Son montant peut varier selon des critères fixés à l’avance : salaire, classification, ancienneté, présence effective ou durée du travail.
- Deux primes au maximum par année civile, versées en une ou plusieurs fois, au plus une fois par trimestre.
- Jusqu’au 31 décembre 2026, dans les entreprises de moins de 50 salariés, la PPV versée à un salarié payé moins de 3 SMIC est aussi exonérée de CSG-CRDS et d’impôt sur le revenu.
- À partir du 1er janvier 2027, elle est soumise à la CSG-CRDS et à l’impôt sur le revenu dès le premier euro, sauf placement sur un plan d’épargne salariale ou retraite.
- Dans les sociétés de 11 à 49 salariés soumises à l’obligation de partage de la valeur, verser une PPV permet de remplir cette obligation.
Sources : art. 1, loi n° 2022-1158 du 16 août 2022 ; art. 5, loi n° 2023-1107 du 29 novembre 2023
Publiée au Journal officiel le 17 août 2022, la loi n° 2022-1158 du 16 août 2022 portant mesures d’urgence pour la protection du pouvoir d’achat crée, dans son article 1, la prime de partage de la valeur (PPV). Elle succède à la prime exceptionnelle de pouvoir d’achat, dite « prime Macron ».
La loi n° 2023-1107 du 29 novembre 2023 portant transposition de l’accord national interprofessionnel relatif au partage de la valeur au sein de l’entreprise en a ensuite assoupli les conditions de versement.
La PPV : c’est quoi ?
Le versement de la prime « PPV » est possible depuis le 1er juillet 2022 par l’ensemble des employeurs de droit privé, y compris les travailleurs indépendants (artisans, commerçants, exploitants agricoles, professions libérales).
Il s’agit d’un dispositif pérenne mais facultatif que les entreprises peuvent mettre en place chaque année ou non, à la discrétion de l’employeur.
Qui peut en bénéficier ?
Les bénéficiaires de la prime de partage de la valeur sont :
- Tous les salariés titulaires d’un contrat de travail (CDD, CDI, contrat d’apprentissage ou de professionnalisation) à la date de versement de la prime, du dépôt de l’accord ou de la signature de la décision unilatérale de l’employeur (DUE) actant le versement de cette prime,
- Les intérimaires mis à disposition de l’entreprise versant la prime.
Pour rappel, les stagiaires ne sont pas éligibles à la prime de partage de la valeur.
Il est envisageable de verser la PPV aux mandataires sociaux sous certaines conditions.
Il est également possible d’exclure des salariés dont la rémunération est supérieure à un plafond. En effet, l’employeur peut choisir de ne verser la prime qu’aux salariés dont la rémunération est inférieure à un certain seuil. Cette spécificité doit être préalablement convenue dans l’acte juridique fixant les modalités de versement de la PPV.
Quel montant pouvez-vous verser ?
L’employeur peut librement fixer le montant de la PPV. Toutefois, le montant maximal de la prime exonérée de cotisations sociales est de 3 000 € par année civile. Ce montant peut être porté à 6 000 € si l’entreprise est dotée, à la date de versement de la PPV, ou a conclu, au titre du même exercice que celui du versement de la prime :
- Un accord d’intéressement si l’entreprise est soumise à l’obligation de mettre en place la participation.
OU
- Un accord d’intéressement ou un accord de participation (volontaire) pour les entreprises de moins de 50 salariés.
Moduler le montant de la prime PPV
Il est possible de moduler le montant de la prime PPV en fonction des critères suivants :
- La rémunération,
- La classification professionnelle,
- L’ancienneté dans l’entreprise,
- La durée de travail contractuelle,
- La présence effective sur l’année écoulée.
Les critères de la présence effective, de la durée de travail contractuelle et de la rémunération s’apprécient sur les 12 mois glissants précédant le versement de la prime. En revanche, l’ancienneté et la classification professionnelle sont appréciées au moment du versement de la prime.
Attention, les critères de modulation de la prime PPV ne doivent pas mener au versement de montants disproportionnés entre les salariés. En cas de contrôle par les services de l’URSSAF, si les montants versés sont disproportionnés et ne peuvent être justifiés par les critères de modulation, l’intégralité de la prime pourrait alors être soumise aux cotisations habituelles et ne bénéficierait plus des exonérations prévues pour la PPV.
Destinée à augmenter le pouvoir d’achat de ses bénéficiaires
La prime ne doit en aucun cas se substituer à un élément de rémunération (prime ou augmentation) prévu au contrat de travail, par convention, accord collectif ou par les usages en vigueur dans l’entreprise. Une prime de fin d’année que vous versez chaque année ne peut pas devenir une PPV, mais la PPV peut s’y ajouter.
Quel formalisme pour mettre en place la prime au sein de l’entreprise ?
L’ensemble des dispositions relatives au versement de la prime doivent être prévues par :
- Un accord d’entreprise ou de groupe,
- Ou une décision unilatérale de l’employeur.
🚨 Attention 🚨
- Ces actes devront être portés à la connaissance de l’ensemble du personnel,
- Le CSE, s’il en existe un dans l’entreprise, devra être consulté préalablement à son application.
Quelles sont les fréquences de versement sur l’année ?
La prime peut être octroyée 2 fois au cours d’une même année civile, dans la limite globale du plafond d’exonération. Le versement de la PPV peut être fractionné, en une ou plusieurs fois, dans la limite d’une fois par trimestre, au cours de l’année civile. Ces modalités doivent être définies dans l’accord ou la DUE qui institue la prime.
Cependant, la limite d’un versement par trimestre ne s’applique pas lorsqu’au cours d’un même trimestre ce sont 2 PPV distinctes qui génèrent 2 versements distincts.
Affectation de la PPV sur un plan d’épargne salariale ou un plan d’épargne retraite
Depuis le 1er juillet 2024, vos salariés peuvent affecter tout ou partie de leur PPV à un plan d’épargne salariale (PEE) ou à un plan d’épargne retraite (PER). Cette possibilité, ouverte par la loi du 29 novembre 2023, a été précisée par le décret n° 2024-644 du 29 juin 2024. L’employeur doit en informer ses salariés, qui disposent ensuite de 15 jours pour indiquer leur choix et, le cas échéant, la part de la prime qu’ils souhaitent placer.
En choisissant cette option, les bénéficiaires peuvent profiter d’un abondement de l’employeur tout en bénéficiant d’une exonération d’impôt sur le revenu pour la partie imposable de leur prime. Une mesure avantageuse qui renforce l’attractivité de l’épargne salariale tout en favorisant l’épargne à long terme.
La PPV et l’obligation de partage de la valeur des 11 à 49 salariés
Depuis les exercices ouverts à compter du 1er janvier 2025, une société de 11 à 49 salariés doit mettre en place un dispositif de partage de la valeur si elle réalise, trois exercices de suite, un bénéfice net fiscal d’au moins 1 % de son chiffre d’affaires.
Elle a le choix entre la participation, l’intéressement, un versement sur un plan d’épargne salariale (PEE, PEI ou plan d’épargne retraite) ou la PPV. La PPV est la plus simple à mettre en place : une DUE suffit, et une prime versée au titre de l’exercice remplit l’obligation pour cet exercice.
À partir de 50 salariés, la participation est déjà obligatoire. La PPV peut s’y ajouter.
Sources : art. 5, loi n° 2023-1107 du 29 novembre 2023 ; art. L. 3322-2, code du travail
PPV et réduction des cotisations patronales (RGDU)
La PPV reste exonérée de cotisations sociales. Mais depuis le 1er janvier 2025, elle est prise en compte dans le calcul de la réduction générale des cotisations patronales. Depuis le 1er janvier 2026, cette réduction est devenue la réduction générale dégressive unique (RGDU), qui s’applique aux salaires jusqu’à 3 SMIC.
Une PPV versée à un salarié de cette tranche augmente sa rémunération de l’année, et diminue donc la réduction dont vous bénéficiez sur son salaire. Son coût réel pour l’entreprise peut dépasser le montant versé.
Exemple chiffré : l’effet réel d’une PPV sur vos charges patronales en 2026
Une entreprise de moins de 50 salariés emploie un salarié à temps plein payé 2 000 € bruts par mois, soit 24 000 € sur l’année. Elle lui verse une PPV de 1 500 € en 2026.
| Sans PPV | Avec une PPV de 1 500 € | |
|---|---|---|
| Rémunération annuelle prise en compte | 24 000 € | 25 500 € |
| Coefficient de réduction | 0,3147 | 0,2685 |
| Réduction sur l’année | 7 552,80 € | 6 846,75 € |
👉 L’employeur perd 706,05 € de réduction. La prime lui coûte au total 2 206,05 €, soit 47 % de plus que son montant.
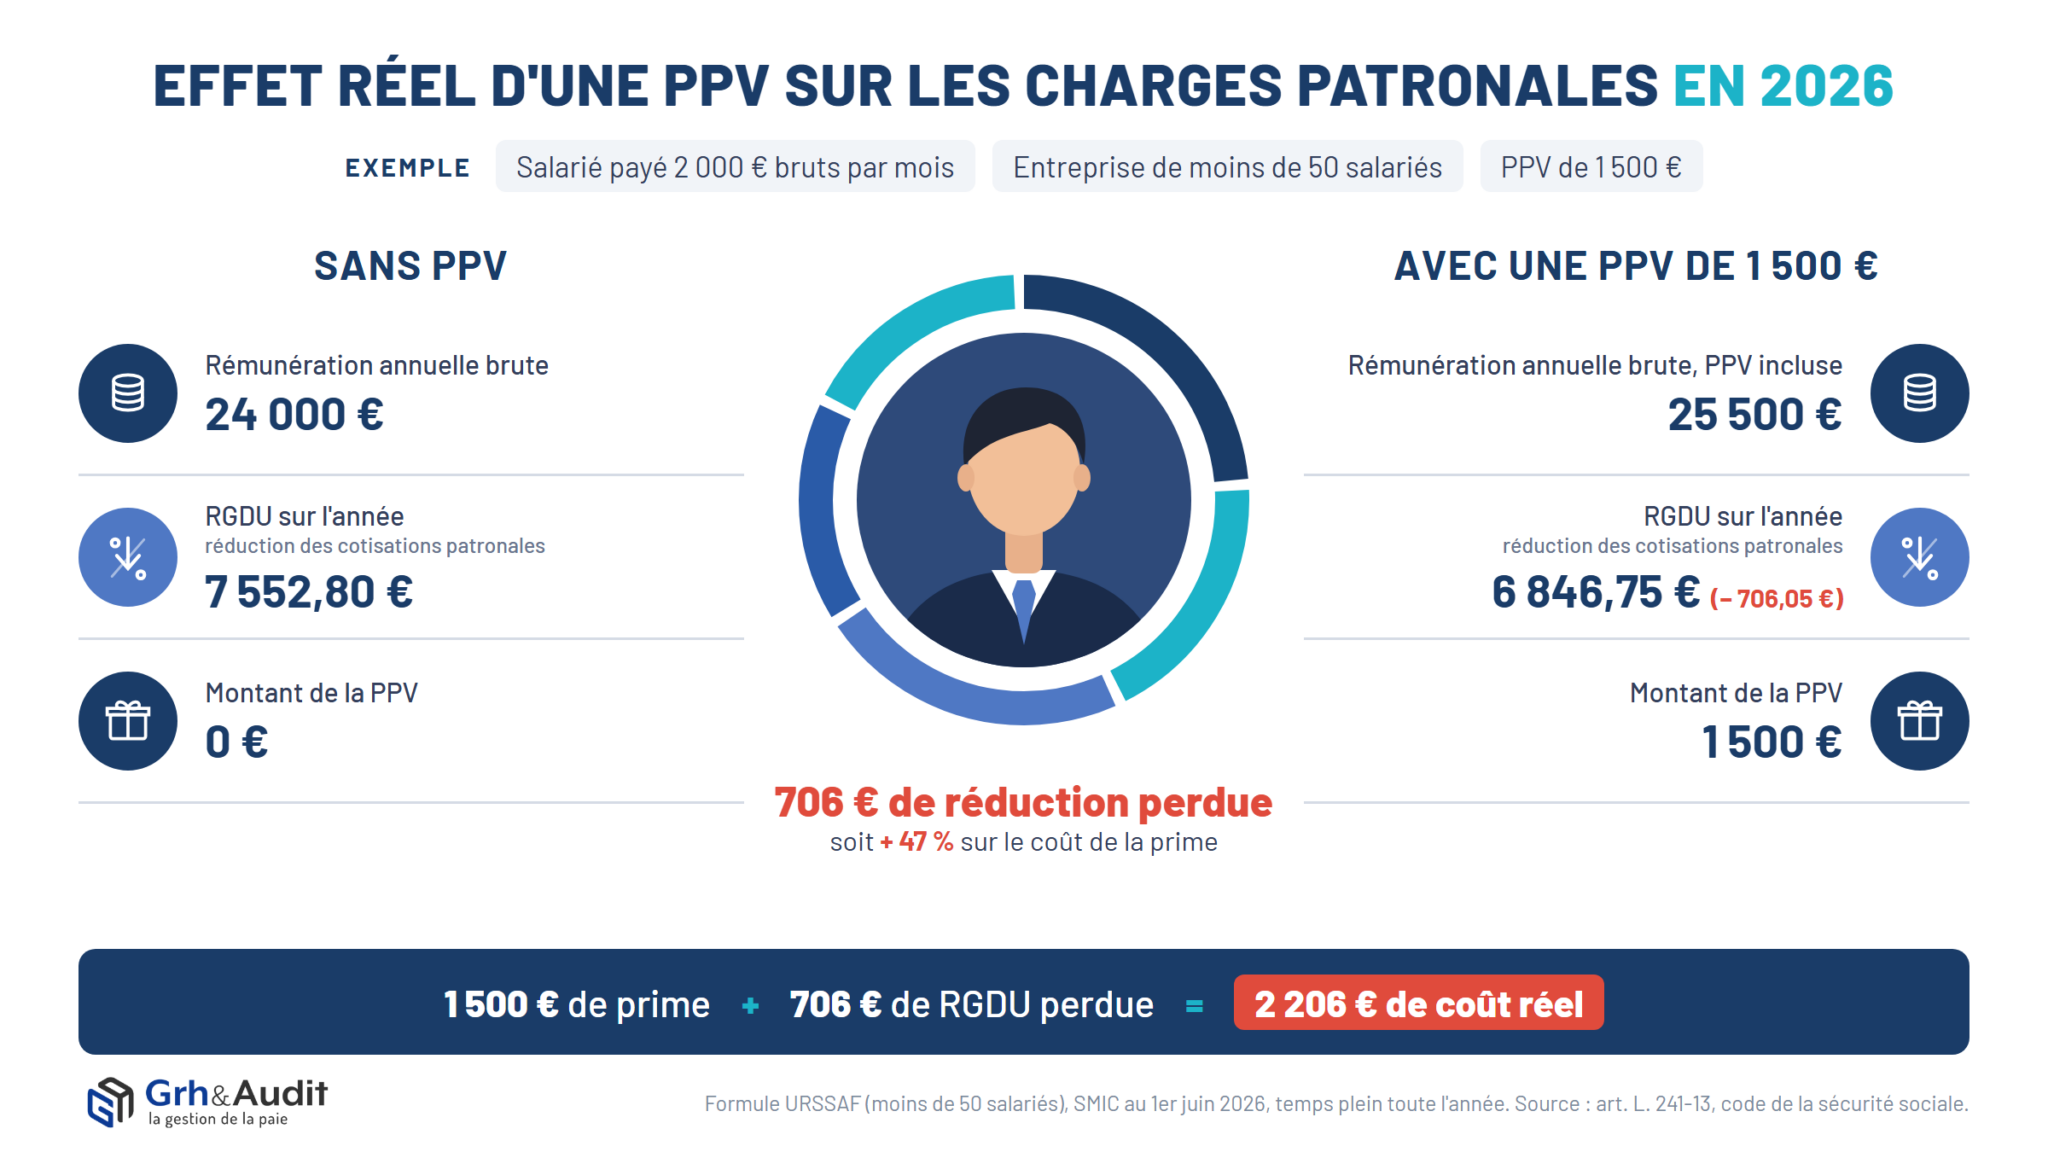
Avant de verser la prime, faites le calcul. L’effet d’une PPV sur la réduction générale se mesure salarié par salarié, et il peut coûter plus cher que la prime elle-même. C’est l’un des calculs que nos gestionnaires réalisent pour les entreprises qui ont choisi de déléguer leur paie.
Quel régime social et fiscal devra être appliqué ?
Versée dans les conditions vues plus haut, la PPV est exonérée de cotisations sociales, quelle que soit la rémunération du salarié. La CSG-CRDS et l’impôt sur le revenu, eux, dépendent de la taille de l’entreprise, du salaire du salarié et de la date de versement.
Entreprises de moins de 50 salariés : PPV versées jusqu’au 31 décembre 2026
Pour les salariés payés moins de 3 SMIC (2) :
| Catégories des cotisations et impôts | PPV versées du 1er janvier 2024 au 31 décembre 2026 |
|---|---|
| Cotisations sociales | Exonération dans la limite de 3 000 € ou 6 000 € (1) |
| CSG / CRDS, taxe sur les salaires | Exonération dans la limite de 3 000 € ou 6 000 € (1) |
| Forfait social | Exonération |
| Impôt sur le revenu | Exonération dans la limite de 3 000 € ou 6 000 € (1) |
(2) Pour les salariés à temps partiel, la valeur annuelle du SMIC est proratisée selon la durée du travail prévue au contrat.
Sources : art. 1, V et VI bis, loi n° 2022-1158 du 16 août 2022 ; URSSAF, « La prime de partage de la valeur »
🛑 Ces primes exonérées d’impôt sur le revenu sont incluses dans le montant du revenu fiscal de référence du bénéficiaire, et donc prises en compte pour le calcul de la prime d’activité et pour l’attribution de certaines prestations sociales.
Pour les PPV versées à partir de 2027, et dès aujourd’hui au-delà de 50 salariés
Le tableau ci-dessous s’applique :
- Dès aujourd’hui aux entreprises de 50 salariés et plus, ainsi qu’aux salariés payés 3 SMIC ou plus, quelle que soit la taille de l’entreprise ;
- À partir du 1er janvier 2027 à toutes les PPV : l’avantage réservé aux entreprises de moins de 50 salariés prend fin.
Concrètement, pour une PPV de 1 000 € versée à un salarié payé moins de 3 SMIC dans une entreprise de 20 salariés : exonérée de CSG-CRDS et d’impôt sur le revenu si elle est versée au plus tard le 31 décembre 2026, soumise à la CSG-CRDS et imposable si elle est versée en 2027, sauf placement sur un plan d’épargne.
| Catégories des cotisations et impôts | 50 salariés et plus dès aujourd’hui Toutes les entreprises à partir du 1er janvier 2027 |
|---|---|
| Cotisations sociales | Exonération dans la limite de 3 000 € ou 6 000 € (1) |
| CSG / CRDS, taxe sur les salaires | Assujettissement au premier euro |
| Forfait social |
|
| Impôt sur le revenu |
|
⏳ À suivre : le projet de loi de financement de la sécurité sociale pour 2027 prévoit de prolonger d’un an l’exonération de CSG-CRDS dans les entreprises de moins de 50 salariés, pour les salariés payés moins de 3 SMIC, sous conditions. Cette mesure devra être confirmée par l’adoption définitive du texte.
FAQ
Mon salarié doit-il indiquer le versement de la PPV dans sa déclaration CAF ?
La prime de partage de la valeur (PPV) peut avoir un impact sur les prestations sociales des salariés, notamment sur la prime d’activité. Les salariés doivent inclure la PPV dans leur déclaration CAF, ce qui peut parfois réduire le montant de leurs aides sociales ou entraîner une perte d’éligibilité. En tant qu’employeur, il est important d’informer vos salariés de cette possible incidence afin qu’ils puissent anticiper d’éventuels ajustements.
Quelles absences (arrêts maladie, congés, etc.) sont prises en compte dans le critère de présence effective ?
Les arrêts maladie ne sont pas considérés comme des périodes de présence effective, sauf s’ils sont explicitement assimilés à ce titre dans le document actant le versement de la prime. Certaines absences sont assimilées à de la présence effective sans pouvoir y déroger : les congés de maternité, de paternité, d’adoption, d’éducation parentale et de présence parentale.
En cas de versements fractionnés, les critères peuvent-ils être modifiés entre les différents versements ?
Non, les critères de modulation sont arrêtés au moment du premier versement de la prime. Le montant total de la prime par salarié est calculé au moment du premier versement ; c’est ce montant qui est ensuite fractionné en cas de versements multiples.
Dois-je rédiger un acte juridique à chaque fois que je veux verser la PPV ?
Oui, un acte juridique doit être conclu à chaque versement de la prime (sauf si votre acte prévoit des versements fractionnés). Bien que le dispositif soit pérenne, nous vous conseillons de rédiger un acte à durée déterminée afin de pouvoir choisir chaque année si vous la versez, et selon quelles modulations. Vous pouvez donc conclure jusqu’à 2 actes par année civile.
Je verse une prime fractionnée en 2 fois et un salarié quitte l’entreprise entre les deux versements : dois-je lui verser le second ?
Oui, le montant total de la prime à verser par salarié est calculé au moment du premier versement. Si un salarié sort des effectifs entre le premier et le second versement, il doit avoir reçu l’intégralité de la prime à laquelle il a droit au moment de sa sortie.
Je verse une prime fractionnée en 2 fois et un nouveau salarié arrive entre les deux versements : dois-je lui verser ?
Non, la liste des salariés bénéficiaires est arrêtée soit à la date de signature de l’acte juridique, soit au moment du premier versement. Le salarié engagé après n’entre pas dans cette liste.
Peut-on verser la prime aux mandataires sociaux ?
Il y a deux cas de figure à différencier. Si le mandataire est titulaire d’un contrat de travail, la prime doit lui être versée dans les mêmes conditions et avec les mêmes droits d’exonération que les autres salariés de l’entreprise. Si le mandataire ne dispose pas d’un contrat de travail, le versement de la prime n’est pas obligatoire. Cependant, si la prime lui est versée, elle n’ouvre pas droit aux exonérations prévues par la loi.
Quels montants sont considérés comme disproportionnés ?
La loi ne fixe pas de seuil. À titre d’exemple, l’administration considère comme disproportionné le versement d’une prime de 2 500 € aux salariés ayant au moins 10 ans d’ancienneté et de 50 € à ceux qui en ont moins.
Puis-je exclure des salariés par le critère de modulation de la prime ?
Non, les critères de modulation ne doivent pas mener à l’exclusion d’un ou plusieurs salariés de l’obtention de la prime. Chaque salarié doit recevoir une prime dont le montant peut être modulé sans atteindre un montant nul. La loi autorise l’exclusion seulement en fixant un plafond de rémunération. Exemple : les bénéficiaires de la prime PPV sont les salariés dont la rémunération brute annuelle est inférieure à 40 000 euros.
Les critères de modulation peuvent-ils être cumulés ?
Oui, vous pouvez cumuler l’ensemble des critères de modulation.