
Mis à jour le : 19 novembre 2026
Les fêtes de fin d’année approchent et vous souhaitez marquer le coup auprès de vos salariés ? Sous certaines conditions, les cadeaux et bons d’achat peuvent être exonérés de cotisations sociales.
GRH et AUDIT fait le point sur les règles applicables en matière de cadeaux et de bons d’achat.
Le principe d’exonération de cotisations sociales
D’après le Code de la Sécurité sociale, les cadeaux et/ou bons d’achat offerts aux salariés par le comité social et économique (CSE) ou par l’employeur, représentent une forme de rémunération en contrepartie du travail. Cela implique que l’employeur serait tenu de payer des cotisations sociales.
Toutefois, sous certaines conditions, une tolérance administrative s’applique et les bons d’achat octroyés aux salariés sont alors exonérés de cotisations sociales.
Les conditions générales d’exonération des cadeaux pour vos salariés
Le seuil est de 200 € par salarié pour l’année 2026 (5 % du plafond mensuel de la Sécurité sociale, fixé à 4 005 €). Tant que le total des cadeaux et bons d’achat de l’année ne dépasse pas ce montant, il est exonéré de cotisations. Au-delà, chaque cadeau ou bon d’achat peut encore être exonéré s’il est lié à l’un des événements ci-dessous, dans la limite de 200 € par événement.
Respecter le seuil de 200 € en 2026 pour l’exonération des cadeaux
L’Urssaf fixe la liste des événements particuliers comme étant les suivants :
- mariage, PACS ;
- naissance, adoption ;
- retraite ;
- fête des mères et des pères ;
- Sainte-Catherine, pour les femmes célibataires qui fêtent leur 25e anniversaire ; Saint-Nicolas, pour les hommes célibataires qui fêtent leur 30e anniversaire ;
- Noël ;
- rentrée scolaire (enfant de moins de 26 ans sous réserve de justifier sa scolarité).
Le bon d’achat doit être délivré au moment où intervient l’évènement auquel il correspond. Il doit également faire mention de l’évènement pour lequel il est utilisé. A défaut, un redressement sera effectué en cas de contrôle Urssaf.
L’attribution ne doit pas être discriminatoire
Les cadeaux doivent être attribués à tous les salariés.
Il y aura discrimination si un salarié est privé de cadeaux et/ou de bons d’achat pour des raisons subjectives (âge, origine, sexe, appartenance syndicale, etc.).
Il en va de même si vous subordonnez le bénéfice du bon d’achat à une ancienneté minimale (Cass. 2e civ. 30 mars 2017).
En cas de dépassement du seuil
En cas de dépassement du seuil de 200 €, il est possible d’exonérer le montant des cadeaux et/ou bons d’achat si les 3 conditions cumulatives suivantes sont réunies :
- le bon d’achat doit être attribué en relation avec un événement particulier ;
- le bon d’achat doit être utilisé de façon déterminée (conformément à l’événement qui est à l’origine de l’attribution du bon d’achat) ;
- le montant du bon d’achat doit être conforme aux usages.
Le seuil de 5 % du plafond mensuel de la Sécurité sociale s’applique alors pour chaque événement séparément, et non plus globalement, sur l’année.
Pour Noël, le seuil s’applique par salarié et par enfant (jusqu’à l’âge de 16 ans révolus dans l’année civile).
Attention : ce seuil n’est pas une franchise. S’il est dépassé pour un événement, c’est la totalité du bon d’achat qui est soumise à cotisations, et non la seule partie qui dépasse.
Les cas particuliers
Dans le cas particulier où 2 conjoints travaillent dans la même entreprise, le seuil s’apprécie pour chacun d’eux.
À noter : les chèques-lire, chèques-disques et chèques-culture, ces trois formes particulières de bons d’achat sont considérées par l’Administration comme une modalité particulière de prise en charge d’une activité culturelle.
À ce titre, ils ne sont jamais soumis à cotisations sociales. Il n’est donc pas nécessaire de respecter le seuil de 5 % du plafond mensuel de la Sécurité sociale, ni de les attribuer dans le cadre d’un événement particulier.
Résumé en image :
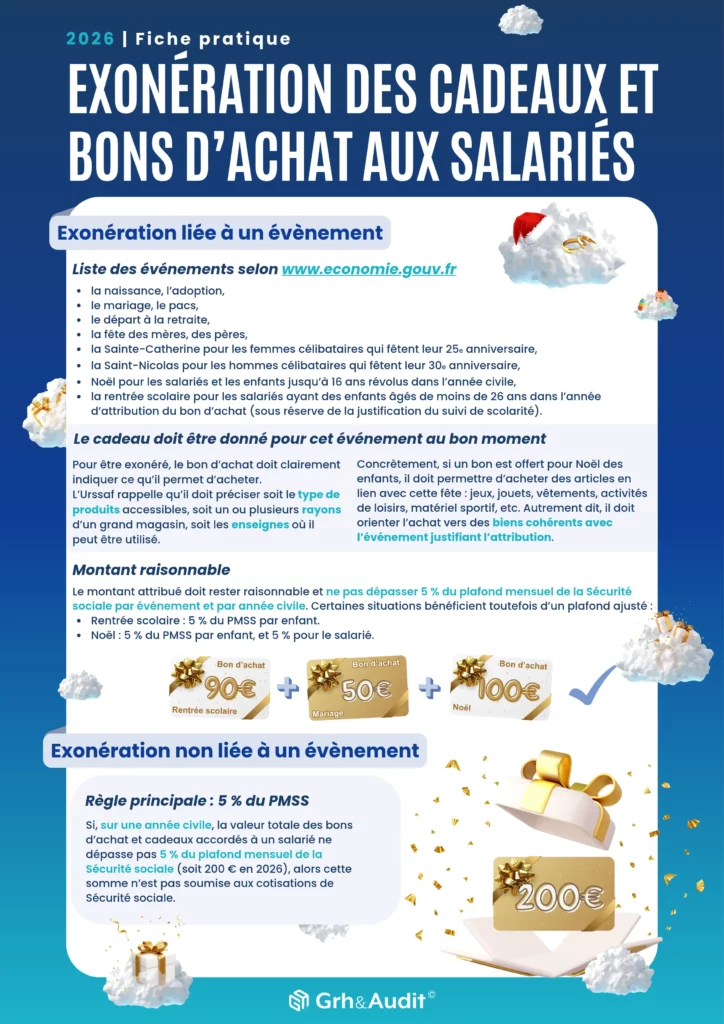
Exemples pour une exonération des cadeaux pour vos salariés
Au cours de l’année 2026, vous offrez un bon d’achat de 100 euros à utiliser au rayon « Liste de mariage » d’un grand magasin, à votre salarié, Monsieur Dupont qui se marie.
Quelques mois plus tard, Monsieur Dupont devient papa… Vous lui offrez alors un cadeau d’une valeur de 50 euros.
Pour Noël, vous offrez à tous vos salariés, Monsieur Dupont y compris, un bon d’achat de 170€.
- Pouvez-vous bénéficier de l’exonération de cotisations sociales pour le bon d’achat versé à l’occasion de Noël ?
La valeur du bon d’achat (170 €) n’excède pas 5 % du plafond mensuel, soit 200 € en 2026. Sa valeur est donc conforme aux usages : le bon d’achat alloué aux salariés pour Noël est exonéré du paiement des cotisations de sécurité sociale.
- Pouvez-vous bénéficier de l’exonération de cotisations sociales pour le cas de Monsieur Dupont ?
Au total, la valeur de ce que vous avez offert (320 €) excède le seuil fixé par l’Administration en 2026 (200 €).
Toutefois, vous n’aurez pas pour autant l’obligation de réintégrer cette somme dans l’assiette de cotisations.
En effet, chaque somme prise séparément est inférieure au seuil ; le bon d’achat et le cadeau ont été attribués à l’occasion d’un événement particulier (mariage et naissance), prévu par l’Administration ; le bon d’achat (Noël) est en lien avec l’événement pour lequel il a été attribué.
Avertissement
La Cour de cassation réaffirme régulièrement que les bons d’achats versés aux salariés par l’employeur ou le CSE doivent être soumis à cotisations sociales.
Elle précise que la circulaire Acoss n° 96-94 du 3 décembre 1996 fixant la présomption de non-assujettissement des bons d’achat et des cadeaux en nature est dépourvue de toute portée normative.
En pratique, la tolérance appliquée par les Urssaf n’est pas reconnue par le juge mais continuera à être appliquée par l’organisme de recouvrement, sous réserve de respecter les conditions d’exonération des cadeaux pour vos salariés précédemment citées.